
Η Βιέννη έχει 4,5 φορές τον πληθυσμό του Γκρατς, της δεύτερης πόλης της Αυστρίας. Το Παρίσι είναι 5,8 φορές μεγαλύτερο από τη Λυών, η Κοπεγχάγη 4,1 φορές από το Όρχους και η Βουδαπέστη 7,6 φορές από το Ντέμπρετσεν. Με τον ίδιο ορισμό μητροπολιτικής περιοχής, η Αθήνα έχει περίπου 3,6 εκατομμύρια κατοίκους και η Θεσσαλονίκη 1,0 εκατομμύριο. 3,6 φορές, στη μέση της Ευρώπης, δίπλα στο Όσλο και το Λονδίνο.
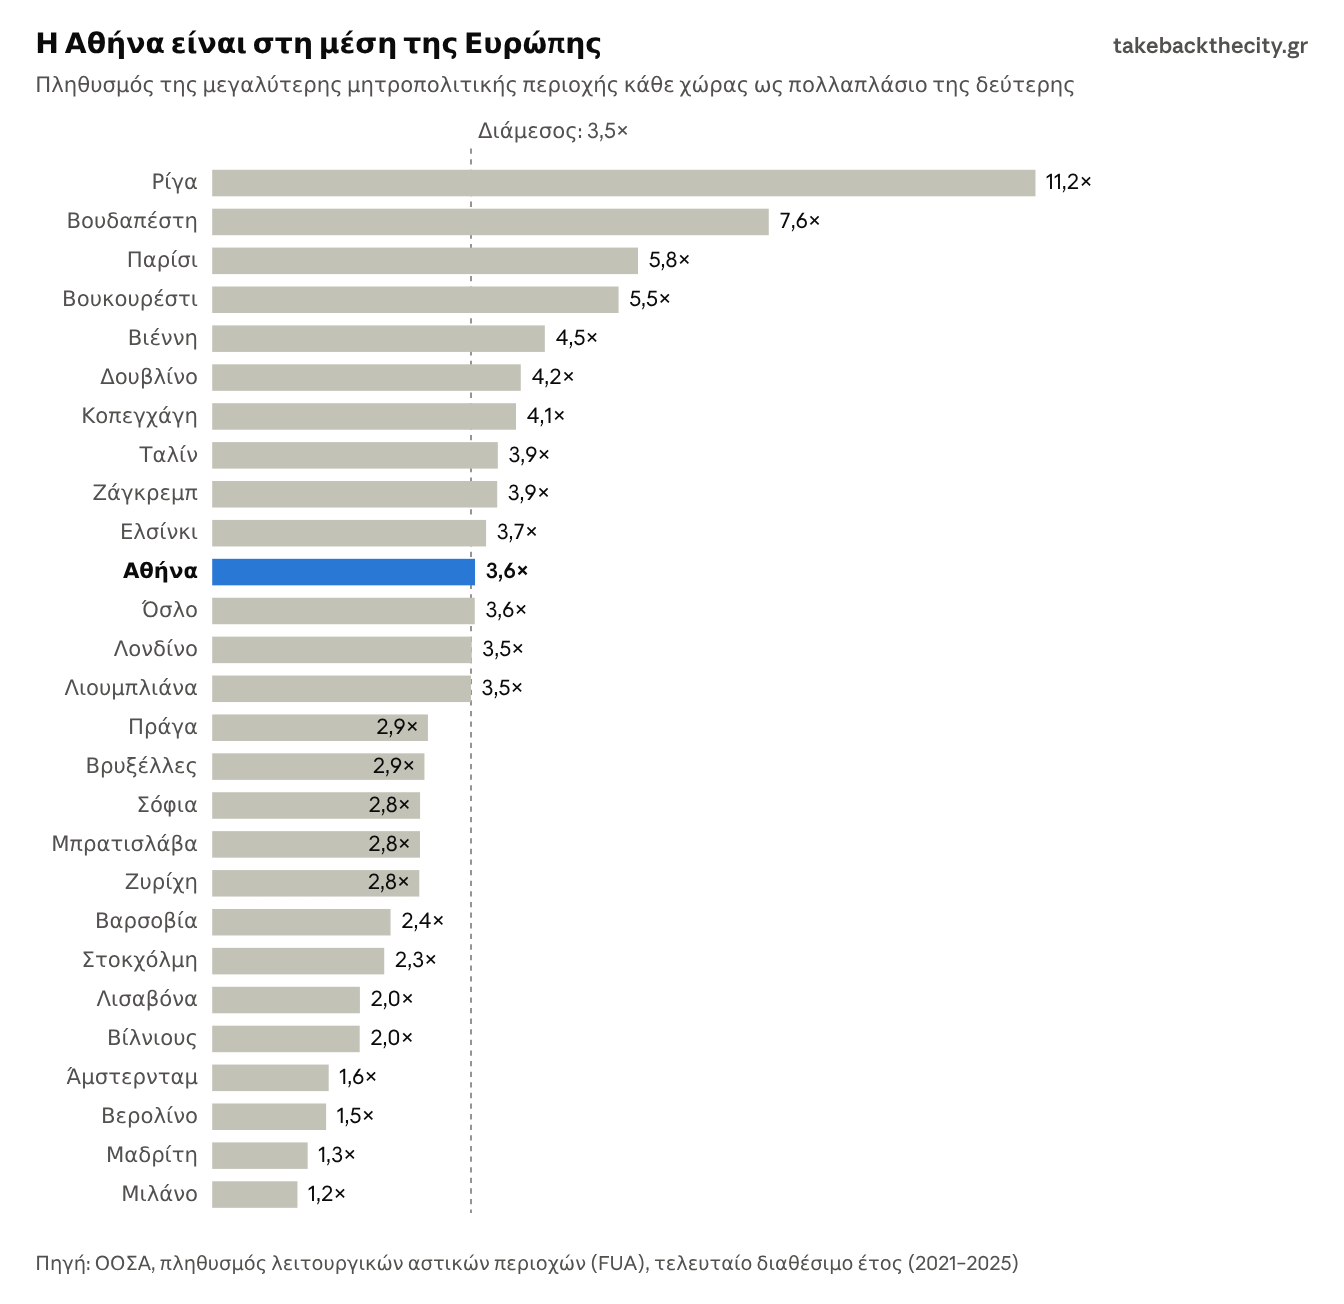
Δεν είναι αυτή η εικόνα που βγαίνει από τον δημόσιο διάλογο. Σε όλους αρέσει να κατηγορούν τον «αθηνοκεντρισμό» που συγκεντρώνει ανθρώπους και πόρους και αφαιμάσσει την επαρχία. Όμως τα νούμερα λένε κάτι πιο ενδιαφέρον.
Η Αττική έχει το 36% του πληθυσμού της χώρας (και βρίσκεται στο πάνω άκρο της Ευρώπης στη συγκεκριμένη μέτρηση), αλλά παρεμφερή νούμερα έχουν η Κοπεγχάγη (32% της Δανίας), η Βουδαπέστη (32% της Ουγγαρίας) και το Ελσίνκι (32% της Φινλανδίας). Πραγματικά πιο ισορροπημένη είναι η Ολλανδία, με το πολυκεντρικό σύστημα της Randstad. Έχει όμως 1,7 φορές τον πληθυσμό μας (όσο μεγαλύτερη μια χώρα, τόσο μικρότερο μερίδιο τείνει να έχει η πρωτεύουσά της) σε 3 φορές μικρότερη έκταση, κάτι που φέρνει τις πόλεις της τόσο κοντά ώστε να λειτουργούν σαν μία. Πιο χρήσιμη σύγκριση για εμάς είναι η Πορτογαλία, με παρόμοιο πληθυσμό: εκεί η Λισαβόνα είναι μόλις 2 φορές το Πόρτο.
Ο Δήμος Αθηναίων, με περίπου 16.500 κατοίκους ανά τετραγωνικό χιλιόμετρο, είναι από τους πιο πυκνούς δήμους της Ευρώπης. Ο δήμος όμως είναι ένα μικρό κομμάτι της πόλης. Σε ολόκληρη τη δομημένη περιοχή της μητρόπολης, η Αθήνα έχει περίπου 5.700 κατοίκους ανά τετραγωνικό χιλιόμετρο, κοντά στη Βιέννη (6.000), τη Σόφια (5.200) και τη Μαδρίτη (5.000). Είναι πυκνή για τα ευρωπαϊκά δεδομένα, συνηθισμένη όμως για τα παγκόσμια: η Σεούλ έχει 7.900, η Ταϊπέι 8.300 και το Χονγκ Κονγκ 25.000. Και όπως έχω γράψει πολλές φορές, η πυκνότητα δεν είναι καν πρόβλημα.
Η Αττική παράγει επίσης το μισό εθνικό προϊόν. Ακούγεται μεγάλο, αλλά είναι σχεδόν αναμενόμενο για ένα μέρος με το 36% του πληθυσμού. Το καλύτερο ερώτημα είναι πόσο περισσότερο παράγει ο κάθε Αθηναίος. Το κατά κεφαλήν ΑΕΠ της Αττικής είναι 1,34 φορές ο εθνικός μέσος όρος. Στη Γαλλία το αντίστοιχο νούμερο είναι 1,63, στην Ουγγαρία 1,60, στην Τσεχία 1,50, στην Πολωνία 2,04 και στη Ρουμανία 2,43. Η Αθήνα βρίσκεται στο κάτω μισό της κατάταξης, δίπλα στη Μαδρίτη, τη Στοκχόλμη και τη Λισαβόνα.
Και το ότι παράγει περισσότερο δεν σημαίνει και ότι ζει πιο πλούσια. Αν κοιτάξουμε το διαθέσιμο εισόδημα των νοικοκυριών, η απόσταση μικραίνει κι άλλο. Ο κάτοικος της Αττικής έχει 1,15 φορές το εισόδημα του μέσου Έλληνα. Στο Παρίσι ο αντίστοιχος λόγος είναι 1,21, στην Πράγα 1,28 και στη Βουδαπέστη 1,59 (για τις δύο τελευταίες τα στοιχεία αφορούν μόνο την πόλη, χωρίς τα προάστια).
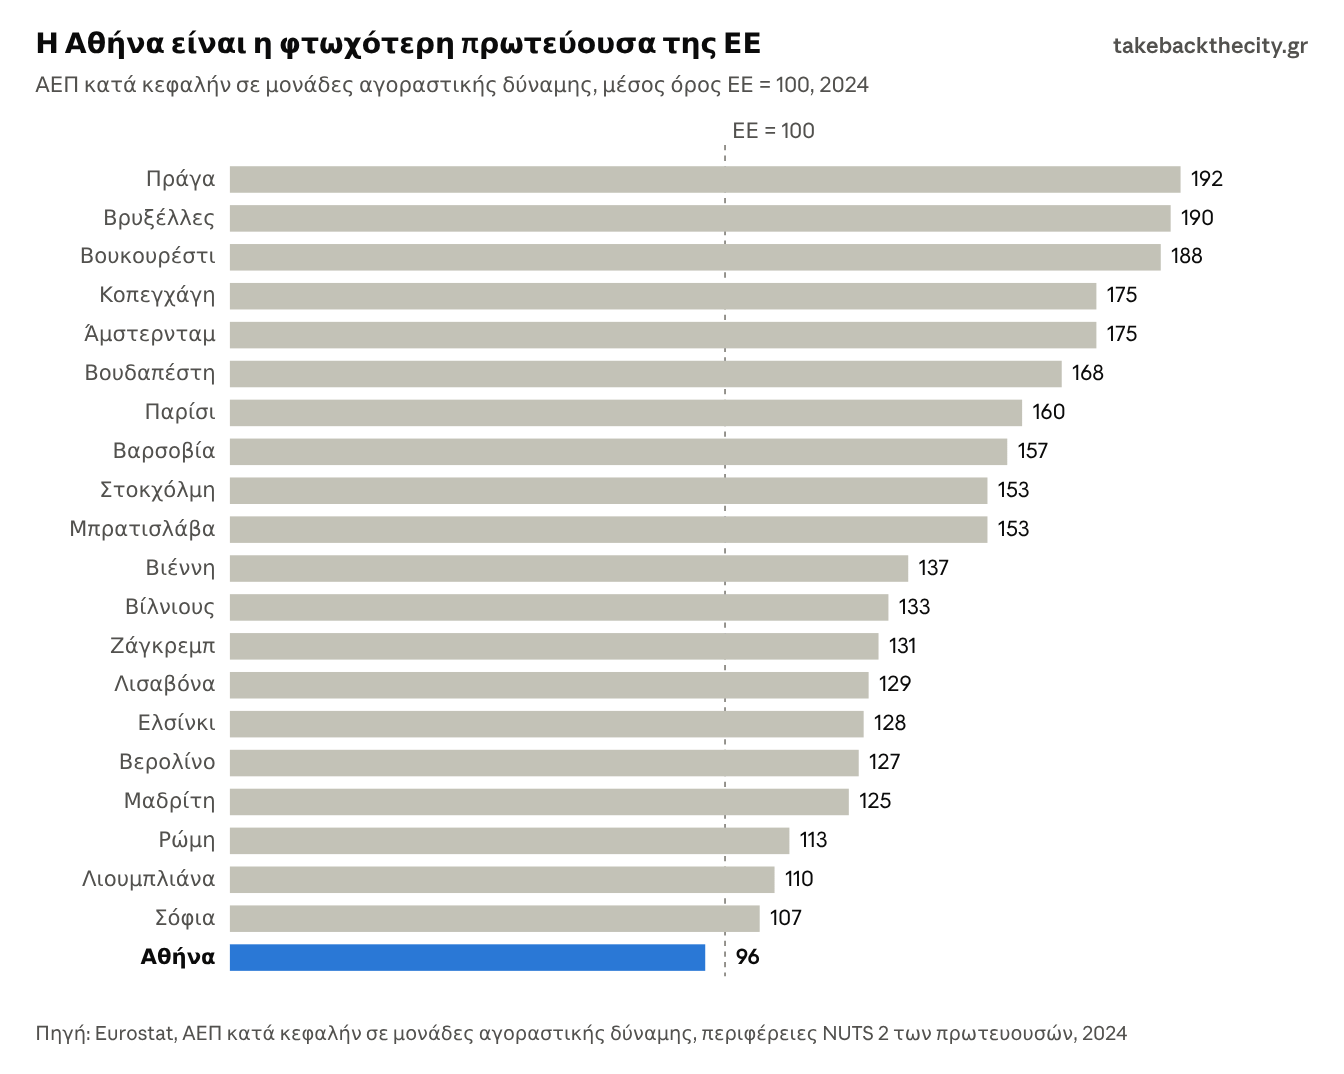
Τέλος, η Αττική βρίσκεται μόλις στο 96% του μέσου κατά κεφαλήν ΑΕΠ στην Ευρωπαϊκή Ένωση. Η Πράγα είναι στο 192%, το Βουκουρέστι στο 188%, η Βουδαπέστη στο 168%, η Λισαβόνα στο 129% και η Ρώμη στο 113%. Από όλες τις πρωτεύουσες που η Eurostat μετράει ως ξεχωριστή περιφέρεια, η Αθήνα είναι η φτωχότερη.
Πώς μεγάλωσε η Αθήνα
Όταν ο Όθωνας έκανε την Αθήνα πρωτεύουσα το 1834, ήταν μια πόλη λίγων χιλιάδων κατοίκων, μικρότερη από την Ερμούπολη της Σύρου. Αυτό που την έκανε μητρόπολη δεν ήταν κάποιο σχέδιο αλλά τρία κύματα ανθρώπων: 1,25 εκατομμύρια πρόσφυγες μετά το 1922, ο πόλεμος και ο εμφύλιος, και η μεγάλη έξοδος από την ύπαιθρο. Έτσι το μερίδιο της ευρύτερης Αθήνας στον πληθυσμό της χώρας πήγε από 15% το 1940 σε 22% το 1961 και 31% το 1981.
Το κράτος δεν σχεδίασε κάτι από αυτά, αλλά ούτε και το εμπόδισε. Χτισμένο πάνω στο γαλλικό συγκεντρωτικό μοντέλο, μάζεψε υπουργεία, πανεπιστήμια και αποφάσεις στην πρωτεύουσα. Οι πολυκεντρικές χώρες της Ευρώπης είναι συνήθως ομοσπονδιακές ή μεγαλύτερες από την Ελλάδα. Τα κύματα πληθυσμού τα στέγασε τελικά η αντιπαροχή, με ιδιωτικά κεφάλαια και χωρίς κεντρικό σχέδιο.
Ούτε τα ευρωπαϊκά κονδύλια άλλαξαν την εικόνα, μιας και δεν πήγαν κυρίως στην Αθήνα. Από το 1989 ως το 2020 η Ελλάδα εισέπραξε 74 δισ. ευρώ από το Ευρωπαϊκό Ταμείο Περιφερειακής Ανάπτυξης, το Ταμείο Συνοχής και το Ευρωπαϊκό Κοινωνικό Ταμείο. Η Αττική, με το 35% του πληθυσμού, πήρε το 21%. Ανά κάτοικο, περίπου 4.100 ευρώ, όταν η υπόλοιπη χώρα πήρε 8.350. Ακόμα και στο πρόγραμμα 2000–2006, που κάλυψε τους Ολυμπιακούς, το μερίδιό της έφτασε μόλις το 27%.
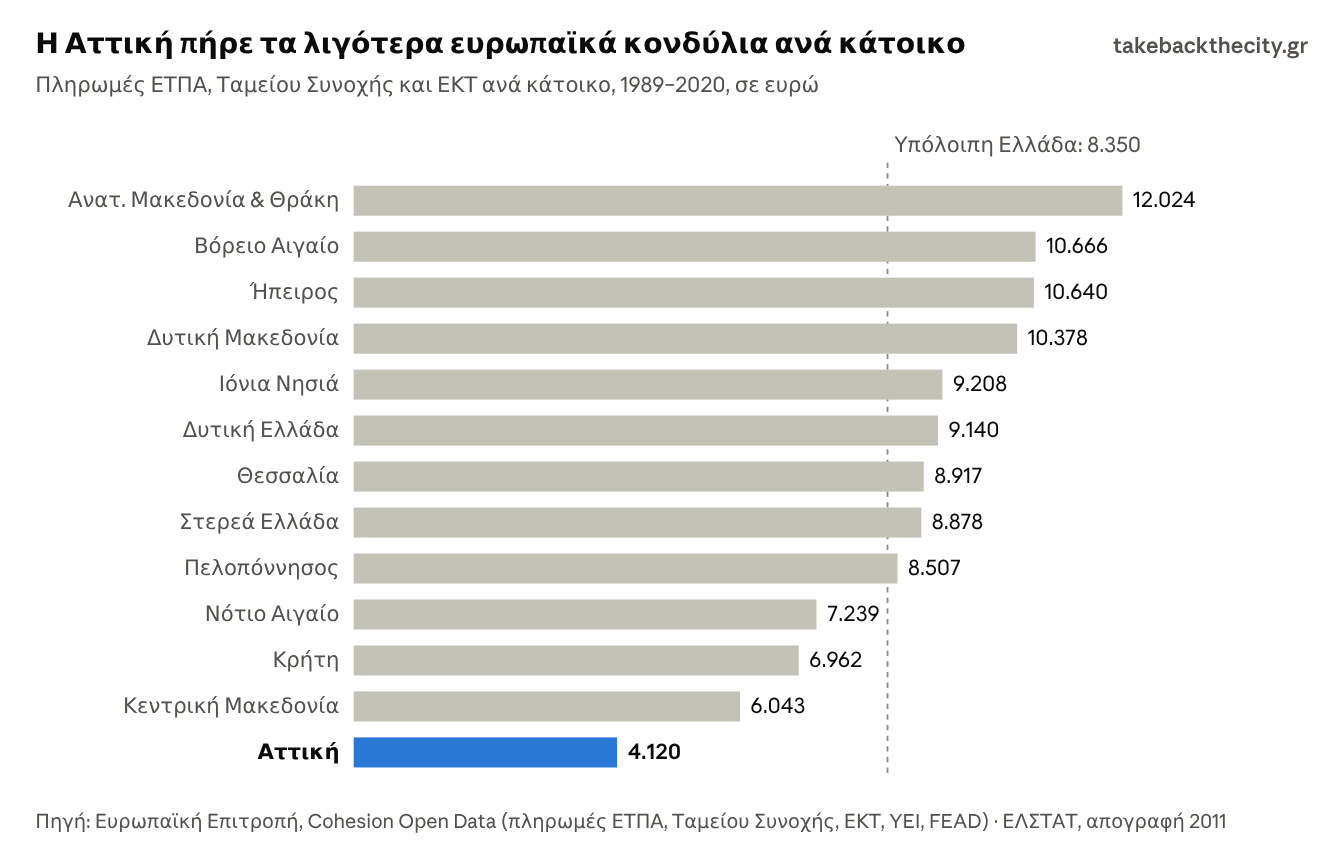
Τα περισσότερα χρήματα ανά κάτοικο πήγαν στην Ανατολική Μακεδονία και Θράκη, το Βόρειο Αιγαίο, την Ήπειρο και τη Δυτική Μακεδονία. Προτελευταία, μπροστά μόνο από την Αττική, ήταν η Κεντρική Μακεδονία με περίπου 6.000 ευρώ.
Τα ευρωπαϊκά κονδύλια βέβαια είναι μόνο ένα κομμάτι. Το ίδιο το κράτος, με τα υπουργεία, τα νοσοκομεία και τα πανεπιστήμιά του, είναι πράγματι συγκεντρωμένο στην Αθήνα. Η Αττική, με το 36% του πληθυσμού, παράγει το 43% της προστιθέμενης αξίας της χώρας στη δημόσια διοίκηση, την εκπαίδευση και την υγεία. Αυτό είναι όμως λιγότερο από το μερίδιό της στην οικονομία συνολικά, που φτάνει το 48%. Το κράτος είναι λιγότερο αθηνοκεντρικό από την ίδια την αγορά. Και οι Κεντρικοί Αυτοτελείς Πόροι που χρηματοδοτούν τους δήμους μοιράζονται με κριτήρια όπως ο πληθυσμός, η νησιωτικότητα και η αγροτική οδοποιία, που ευνοούν, όπως λέει η ίδια η ΚΕΔΕ, «τους μικρότερους σε μέγεθος δήμους, ορεινούς και νησιωτικούς», όχι τις μεγάλες πόλεις.
Η Αθήνα δεν μεγάλωσε επειδή πήρε τα χρήματα των άλλων. Κι αν υπήρξε ποτέ σχέδιο υπέρ της, δεν πέτυχε: είναι από τις φτωχότερες πρωτεύουσες της ΕΕ. Το πρόβλημα, που δικαιολογεί το «λαϊκό συναίσθημα» εναντίον της, είναι ότι καμία πόλη, ούτε η ίδια, δεν αποφάσιζε για το μέλλον της. Μεταξύ 1975 και 2009, σχεδόν το 75% των δημόσιων επενδύσεων το διαχειρίζονταν τα κεντρικά υπουργεία (με μια κατανομή που ευνοούσε τις μικρές μονοεδρικές εκλογικές περιφέρειες), το 10% οι νομαρχίες και μόλις το 15% οι δήμοι.
Μικρότερη Αθήνα ή μεγαλύτερη πίτα;
Αν η Αθήνα δεν είναι υπερμεγέθης, σημαίνει αυτό πως η Θεσσαλονίκη, η Πάτρα και το Ηράκλειο, ή τα Ιωάννινα, η Καλαμάτα και η Κομοτηνή δεν πρέπει να θέλουν να μεγαλώσουν; Όχι. Σημαίνει πως πρέπει να αλλάξουμε τον τρόπο που το σκεφτόμαστε.
Η «αποκέντρωση», όπως συζητιέται στην Ελλάδα, είναι συνήθως ένα παιχνίδι μηδενικού αθροίσματος. Μεταφέρουμε μια δημόσια υπηρεσία στη Λάρισα, δίνουμε ένα κίνητρο για να φύγει μια επιχείρηση από την Αττική, ζητάμε να πάρουν οι περιφέρειες «το μερίδιο που τους αναλογεί». Το κοινό σημείο είναι πως η ανάπτυξη των υπόλοιπων πόλεων περνάει μέσα από τη μείωση της Αθήνας.
Σε συγκεκριμένες περιπτώσεις μπορεί κάτι από τα παραπάνω να βγάζει νόημα. Ως γενική συνταγή όμως δεν στέκει, γιατί οι πόλεις δεν δουλεύουν έτσι. Η αξία μιας πόλης βρίσκεται στη συγκέντρωση: όσο περισσότεροι άνθρωποι, εταιρείες και ιδέες βρίσκονται κοντά, τόσο πιο παραγωγικός γίνεται ο καθένας. Αν σπάσουμε την Αθήνα σε κομμάτια, δεν θα πάρουμε μικρότερες Αθήνες αλλά μια πιο φτωχή Ελλάδα.
Αυτό δεν σημαίνει πως δεν υπάρχει πρόβλημα. Υπάρχει, και είναι σοβαρό. Πέντε από τις 13 ελληνικές περιφέρειες έχουν κατά κεφαλήν ΑΕΠ κάτω από το μισό του ευρωπαϊκού μέσου όρου. Η Θεσσαλονίκη μπορεί να έχει το μεγαλύτερο πανεπιστήμιο της χώρας, λιμάνι και πλέον μετρό, αλλά το κατά κεφαλήν ΑΕΠ της Κεντρικής Μακεδονίας είναι το 57% αυτού της Αττικής – το ίδιο χάσμα που χωρίζει το Πόρτο από τη Λισαβόνα (55%) και τη Λυών από το Παρίσι (62%). Εκεί που ξεχωρίζει πραγματικά η επαρχία μας όμως είναι πως καμία ελληνική περιφέρεια εκτός Αττικής δεν ξεπερνά το 70% του ευρωπαϊκού μέσου όρου.
Ο στόχος λοιπόν δεν θα έπρεπε να είναι το να μοιράσουμε διαφορετικά τη μικρή μας πίτα, αλλά να τη μεγαλώσουμε: να γίνουν οι υπόλοιπες ελληνικές πόλεις πλουσιότερες μαζί με την Αθήνα.
Οι μηχανές ανάπτυξης της Κίνας
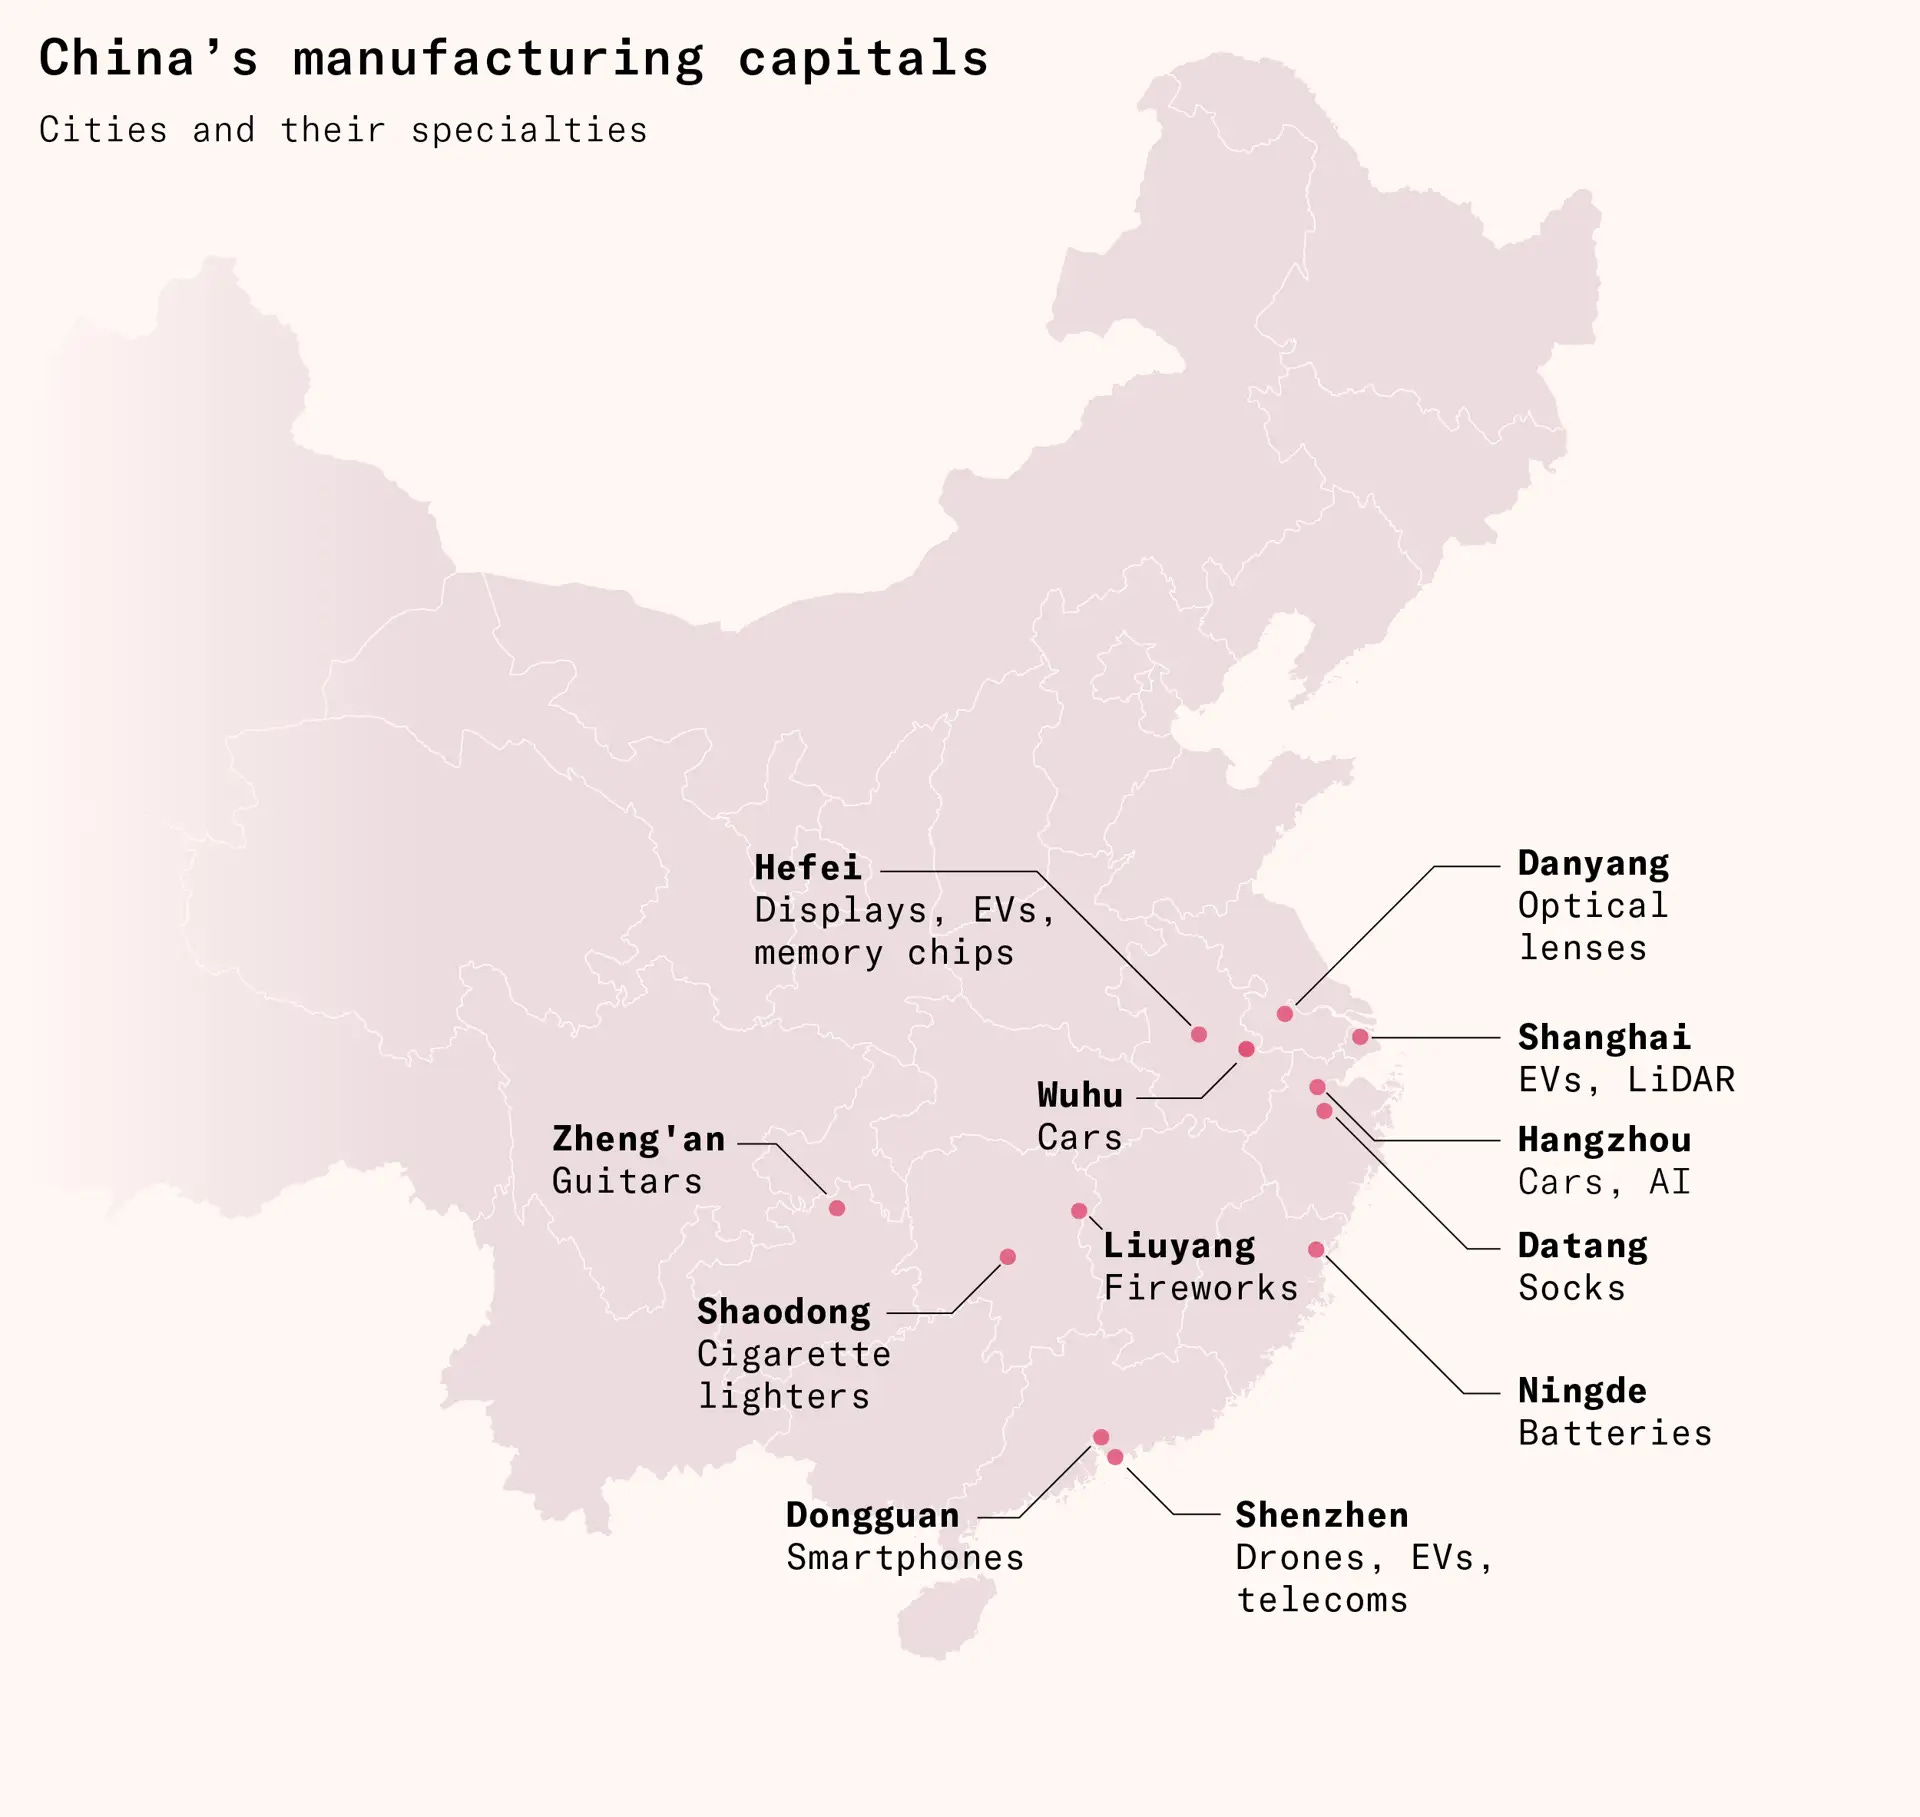
Στη Δύση η κινεζική επιτυχία αποδίδεται συνήθως στο Πεκίνο: ένα κέντρο που επιλέγει νικητές και κατευθύνει την οικονομία από πάνω. Ένα πρόσφατο κείμενο του Works in Progress από τους Robin Rivaton και Ben Southwood υποστηρίζει το αντίθετο. Η Κίνα μοιάζει λιγότερο με σχεδιασμένη οικονομία και περισσότερο με μια Silicon Valley σε μέγεθος ηπείρου, όπου οι πόλεις παίζουν τον ρόλο των venture capital funds.
Σύμφωνα με το ΔΝΤ, περίπου το 85% των δημόσιων δαπανών στην Κίνα γίνεται από επαρχίες, πόλεις και χωριά, όχι από την κεντρική κυβέρνηση. Στην Ελλάδα το 2016 το αντίστοιχο ποσοστό ήταν κάτω από 8%, το χαμηλότερο στον ΟΟΣΑ μαζί με την Ιρλανδία, όταν ο μέσος όρος ήταν 40%.
Το πιο γνωστό παράδειγμα είναι το Hefei. Το 2008 ήταν μια αδιάφορη πόλη στο εσωτερικό της χώρας, χωρίς καμία βιομηχανία οθονών. Η πόλη επένδυσε 500 εκατ. δολάρια, σχεδόν το ένα δέκατο των εσόδων της εκείνη τη χρονιά, σε μια νέα μονάδα της BOE, τότε ένατης παγκοσμίως στις οθόνες LCD. Σήμερα η BOE είναι ο μεγαλύτερος κατασκευαστής οθονών στον κόσμο. Η πόλη επανεπένδυσε τα κέρδη σε άλλα στοιχήματα, όπως η NIO στα ηλεκτρικά αυτοκίνητα και η CXMT στα τσιπ μνήμης. Σε μια δεκαετία επένδυσε περίπου 25 δισ. δολάρια δημόσιου χρήματος και ανέφερε κέρδη κοντά στα 9 δισ.
Πώς συμβαίνει αυτό; Τα στελέχη βαθμολογούνται σε μεγάλο βαθμό με βάση την οικονομική πορεία της περιοχής τους. Και οι τοπικές κυβερνήσεις κρατούν μεγάλο μέρος των χρημάτων που παράγουν: μέχρι το 1990 οι επαρχίες κρατούσαν σχεδόν 90 από κάθε 100 επιπλέον γιουάν που εισέπρατταν, και σήμερα σχεδόν όλα τα έσοδα από τη γη.
Τίποτα από αυτά δεν είναι συνταγή για αντιγραφή, για πολλούς λόγους. Το ίδιο σύστημα παράγει υπερβολές: τα κινεζικά εργοστάσια αυτοκινήτων μπορούν να φτιάξουν 55,5 εκατ. οχήματα τον χρόνο αλλά χρησιμοποιούν μόνο τη μισή τους δυναμικότητα, ενώ οι ΗΠΑ βγάζουν σχεδόν διπλάσιο προϊόν από κάθε δολάριο επένδυσης. Και φυσικά, όλα αυτά συμβαίνουν σε ένα αυταρχικό κράτος με μυστικούς φακέλους για κάθε στέλεχος.
Το πιο ενδιαφέρον σημείο του κειμένου όμως είναι άλλο. Η Κίνα σήμερα μοιάζει πολύ με την Αμερική των δεκαετιών του ’50 και του ’60, όταν οι πόλεις ζούσαν από τους φόρους ακινήτων και οι δήμαρχοι, όπως ο Daley στο Σικάγο, έχτιζαν αεροδρόμια και δρόμους για να μεγαλώσουν. Στην Ευρώπη, η Μαδρίτη πρόσθεσε περίπου 200 χιλιόμετρα μετρό σε 12 χρόνια και το Μόναχο έφτιαξε δίκτυο S-Bahn 434 χιλιομέτρων σε έξι χρόνια για τους Ολυμπιακούς του 1972. Το συμπέρασμα των συγγραφέων είναι πως η Δύση χρειάζεται να θυμηθεί το παλιό μοντέλο λειτουργίας της.
Διευθυντές, όχι διαχειριστές
Οι ελληνικοί δήμοι δεν έχουν ούτε τα εργαλεία ούτε τον λόγο να κυνηγήσουν την ανάπτυξη. Το 2014 έκαναν μόλις το 17% των δημόσιων επενδύσεων, όταν στον ΟΟΣΑ το ποσοστό ήταν 59%. Ο νέος Κώδικας Τοπικής Αυτοδιοίκησης αντικαθιστά από το 2027 το Τέλος Ακίνητης Περιουσίας με ένα νέο Τέλος Τοπικής Ανάπτυξης. Τον συντελεστή τον ορίζει πλέον το δημοτικό συμβούλιο, και το εύρος του ανεβαίνει από 0,25–0,35‰ σε 0,30–0,70‰. Για ένα σπίτι αντικειμενικής αξίας €200.000, το ανώτατο τέλος πηγαίνει από €70 σε €140 τον χρόνο. Είναι ένα βήμα, αλλά μικρό.
Το πραγματικό εμπόδιο είναι ο ΕΝΦΙΑ. Ο φόρος ακινήτων είναι, σχεδόν παντού στον κόσμο, ο φόρος των πόλεων: σε 87 χώρες φέρνει κατά μέσο όρο το ένα τρίτο των φόρων που εισπράττουν περιφέρειες και δήμοι. Εδώ, ο βασικός φόρος που ανεβαίνει όταν μια πόλη πάει καλά πηγαίνει στο κεντρικό κράτος. Αυτό έχει ως αποτέλεσμα η πόλη που μεγαλώνει να πληρώνει το κόστος αλλά να μη βλέπει το όφελος. Αν η Πάτρα διπλασιάσει τον πληθυσμό της, οι αξίες των ακινήτων ανέβουν (ας αφήσουμε το θέμα με τις αντικειμενικές αξίες εκτός αυτού του κειμένου) και ανοίξουν νέες επιχειρήσεις, ο δήμος θα βρει κυρίως περισσότερα σκουπίδια να μαζέψει. Δεν είναι λοιπόν παράξενο που οι δήμαρχοί μας λειτουργούν συνήθως ως διαχειριστές ή σκέφτονται πώς θα περάσουν στην κεντρική πολιτική σκηνή. Η κουλτούρα, όπως πάντα, ακολουθεί τις υποδομές και τα κίνητρα.
Το 2021 η διαΝΕΟσις πρότεινε να χωριστεί ο ΕΝΦΙΑ στα δύο. Το ένα μισό θα έμενε στο κράτος. Το άλλο θα πήγαινε στους δήμους μαζί με το ΤΑΠ, και κάθε δήμος θα όριζε τον συντελεστή του μέσα σε όρια. Σε αντάλλαγμα, οι Κεντρικοί Αυτοτελείς Πόροι, δηλαδή τα χρήματα που στέλνει σήμερα το κράτος στους δήμους, θα μειώνονταν κατά το ίδιο ποσό. Την πρώτη χρονιά κανείς δεν θα έπαιρνε ούτε ένα ευρώ παραπάνω. Η διαφορά θα φαινόταν στη συνέχεια: κάθε νέο σπίτι και κάθε νέα επιχείρηση θα ανέβαζε τα έσοδα του δήμου. Και για να μη μείνουν πίσω οι φτωχότεροι δήμοι, όσα κρατικά χρήματα απέμεναν θα μοιράζονταν με βάση τη φορολογική δυνατότητα του καθενός.
Το 2025 ο διοικητής της Τράπεζας της Ελλάδος πρότεινε κάτι ανάλογο. Η ΚΕΔΕ αρνήθηκε. Οι δήμοι, είπε ο πρόεδρός της, θα δέχονταν τον ΕΝΦΙΑ μόνο επιπλέον των κρατικών χρημάτων, όχι στη θέση τους. Η άρνηση έχει τη λογική της. Ο Καλλικράτης όριζε το 2010 πως οι πόροι των δήμων θα είναι σταθερό ποσοστό από τον φόρο εισοδήματος, τον ΦΠΑ και τον φόρο ακινήτων. Το άρθρο αυτό έχει ανασταλεί, και στην κρίση τα κρατικά χρήματα προς τους δήμους κόπηκαν σχεδόν 60%. Με τέτοια εμπειρία, η ανταλλαγή δεν ακούγεται ελκυστική.
Όμως είναι ακριβώς αυτή η ανταλλαγή που θα έκανε τους δημάρχους διευθυντές και όχι διαχειριστές. Χρήματα που αυξάνονται όταν η πόλη πάει καλά αλλάζουν το τι αξίζει να κάνει ένας δήμαρχος – αυτό που στο χωριό μου λέμε skin in the game.
Μέχρι να γίνει αυτό, τι μπορούν να κάνουν οι πόλεις με όσα έχουν ήδη στα χέρια τους;
Αρχικά, να ξεκινήσουν από ένα στοίχημα. Μια ελληνική πόλη δεν θα βάλει 500 εκατ. σε ένα εργοστάσιο, μπορεί όμως να διαλέξει έναν κλάδο όπου έχει ήδη κάποιο πλεονέκτημα και να συντονίσει γύρω του γη, υποδομές, πανεπιστήμιο και επενδυτές. Δεν χρειάζεται πάντα να είναι τεχνολογία. Μπορεί να είναι μια συγκεκριμένη κατηγορία τουρισμού ή ένα τοπικό προϊόν. Αυτός ο συντονισμός και η αξιοποίησή του πρέπει να γίνονται διάφανα και γρήγορα. Να μετρά και να δημοσιεύει πόσο χρόνο παίρνει μια άδεια, και να τον μειώνει διαρκώς. Να βάζει στόχους και να λογοδοτεί γι’ αυτούς.
Ανάπτυξη χωρίς σπίτια είναι απλώς ακριβότερα ενοίκια. Σε κάποιες πόλεις που αδειάζουν βρίσκεις ακόμα φθηνό σπίτι, όμως στις μεγαλύτερες τα σπίτια δεν περισσεύουν. Τα ενοίκια στη Θεσσαλονίκη ανέβηκαν 6,3% μέσα στο 2025, και στο Ηράκλειο 70 άνθρωποι στήθηκαν στην ουρά για ένα διαμέρισμα 80 τ.μ. Τα μπόνους δόμησης περνούν πλέον από τα Τοπικά Πολεοδομικά Σχέδια, και ο δήμος που θα πιέσει να ολοκληρωθεί γρήγορα το δικό του ΤΠΣ, με περισσότερη πυκνότητα γύρω από σταθμούς και κέντρα, θα έχει χώρο να μεγαλώσει. Οι μικρότερες πόλεις μπορούν να πιέσουν για τρένο ή συχνότερο ΚΤΕΛ, αλλά δεν χρειάζεται να περιμένουν μόνο αυτό. Με δημοτικές αναπτυξιακές εταιρείες, συνεργασίες με γειτονικούς δήμους ή κίνητρα σε ιδιώτες, μπορούν να βρουν τρόπους να φέρουν μια μεγαλύτερη αγορά εργασίας σε απόσταση καθημερινής μετακίνησης.
Τέλος, να μην ξεχνάνε πως ο ανταγωνισμός δεν είναι με την Αθήνα. Είναι με το Πόρτο, το Μπρνο, την Κρακοβία, τη Λυών. Η Κεντρική Μακεδονία είναι σήμερα στο 55% του ευρωπαϊκού μέσου όρου και η περιφέρεια του Πόρτο στο 71%. Αυτή είναι η απόσταση που αξίζει να κλείσουμε.
Δεν χρειάζεται, ούτε μπορούμε, να γίνουμε Κίνα ή Αμερική του ’50. Όμως, αντίθετα με ό,τι ακούμε και διαβάζουμε κάθε μέρα, η Αθήνα δεν χρειάζεται ενοχές και οι υπόλοιπες πόλεις χρειάζονται λόγο να θέλουν να μεγαλώσουν.